Desde el 1 de septiembre de 2026, la reforma de la facturación electrónica impone a las grandes empresas francesas transitar por plataformas de desmaterialización asociadas (PDP) autorizadas. Un simple PDF enviado por correo electrónico ya no es suficiente para los flujos afectados. En este contexto, herramientas de inteligencia artificial ofrecen leer cada línea de una factura, identificar los campos obligatorios y señalar las discrepancias antes de que una plataforma rechace el documento.
Campos obligatorios de una factura electrónica francesa: lo que la IA verifica en prioridad
Una factura conforme a la normativa francesa debe contener un conjunto de menciones precisas. Número de factura, fecha de emisión, identidad del proveedor y del cliente (SIREN, dirección), designación de los bienes o servicios, monto sin IVA, tasa y monto de IVA, monto total con IVA, fecha de vencimiento de pago: cada campo tiene su lugar y su formato esperado.
La IA aplica una cuadrícula de lectura a estas líneas. No se limita a extraer texto por OCR: asocia cada dato a su rol en la factura. Una fecha ubicada en la parte superior del documento será calificada como “fecha de emisión”, mientras que otra en la parte inferior será identificada como “fecha de vencimiento”. Esta capacidad de clasificación distingue las herramientas recientes del simple reconocimiento óptico.
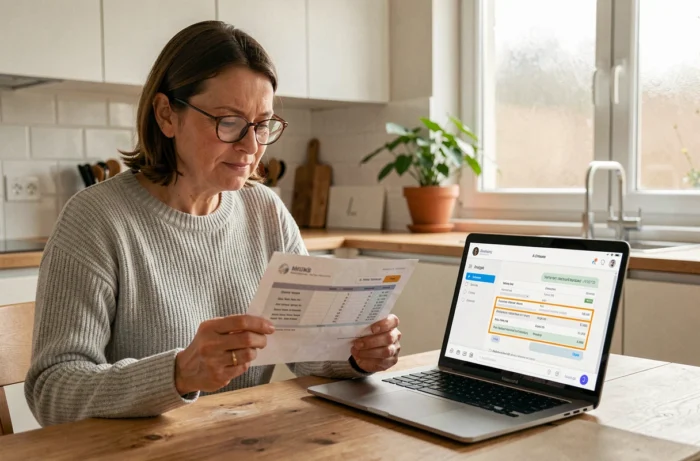
Cuando un campo obligatorio está ausente o mal formateado, la herramienta lo señala antes del envío a la plataforma. Un SIREN faltante, una tasa de IVA incoherente con la naturaleza del servicio, una dirección incompleta: tantas anomalías que, sin verificación previa, provocarían un rechazo durante el tránsito por la PDP. Hoy en día, existen soluciones que permiten comprender las facturas en Markeonbiz.fr traduciendo cada línea técnica a un lenguaje común, lo que reduce el tiempo dedicado a buscar el significado de un código o de una mención reglamentaria.
PDF, Factur-X, UBL: por qué el formato lo cambia todo para el análisis de IA
No todos los documentos se procesan de la misma manera. Un PDF clásico, incluso generado digitalmente, sigue siendo una imagen fija para una máquina. La IA debe recurrir al OCR para extraer el texto, luego interpretar el diseño para adivinar qué datos corresponden a qué campos. La tasa de error aumenta en cuanto el diseño se aleja de las plantillas habituales.
Los formatos estructurados cambian las reglas del juego. El formato Factur-X combina un PDF legible y datos XML integrados. La IA ya no necesita “adivinar”: lee directamente las etiquetas XML que identifican el monto sin IVA, el IVA o el número de factura. Los formatos CII y UBL, puramente estructurados, eliminan por completo la etapa de interpretación visual.
La reforma impulsa hacia estos formatos estructurados. Las plataformas de desmaterialización autorizadas exigen datos utilizables por máquina, no simplemente una representación visual. Un PDF clásico enviado por correo electrónico ya no constituye una factura electrónica en el sentido reglamentario para las empresas afectadas. La IA juega entonces un doble papel: leer los documentos no estructurados recibidos de proveedores rezagados en la transición y validar la conformidad de los documentos estructurados emitidos.
Conformidad y sanciones: la IA como filtro antes del rechazo por la plataforma
El paso por una plataforma de desmaterialización asociada autorizada no es opcional. La reforma prevé multas en caso de no conformidad, con un período de adaptación progresiva para las sanciones. Este marco crea una necesidad operativa concreta: verificar cada factura antes de que sea transmitida.
La IA interviene en esta etapa como un filtro. Compara los datos extraídos de la factura con un referente de reglas:
- Presencia y formato correcto de todos los campos obligatorios (SIREN, IVA, menciones legales específicas del sector)
- Coherencia entre la tasa de IVA aplicada y la naturaleza del bien o servicio facturado
- Detección de duplicados (mismo número de factura, mismo proveedor, mismo monto a pocos días de intervalo)
- Verificación de que el formato del archivo corresponde a los requisitos de la plataforma destinataria
Una discrepancia detectada genera una alerta antes del envío. El gestor puede corregir el documento o solicitar un abono al proveedor, en lugar de descubrir el problema después de un rechazo por la plataforma. El costo de un rechazo supera la simple corrección técnica: retrasa el plazo de pago, perturba la tesorería y moviliza tiempo administrativo.
Filas de factura de proveedor: lo que la IA sabe leer y lo que aún le escapa
En una factura de proveedor clásica, cada línea de producto o servicio incluye una designación, una cantidad, un precio unitario y un monto. La IA puede relacionar estas líneas con un pedido para detectar una discrepancia de precio o cantidad. Esta conciliación automática reduce considerablemente el tiempo de control manual.
Sin embargo, ciertas líneas aún resisten la interpretación automática. Los gastos adicionales redactados de manera vaga (“diversos”, “paquete de proyecto”, “regularización”) no permiten a la IA verificar la coherencia con un contrato. Los descuentos condicionales, las refacturaciones intra-grupo o las líneas que mezclan varias tasas de IVA presentan dificultades similares.
Los retornos de campo divergen en este punto. Algunas soluciones muestran una alta precisión en facturas recurrentes y estandarizadas, pero tienen dificultades con documentos atípicos. La calidad de la extracción depende directamente del volumen de facturas similares que el modelo ha podido analizar durante su entrenamiento.
Ámbito ampliado de la reforma: arrendadores, autónomos y propietarios arrendadores
La reforma de la facturación electrónica no solo afecta a las grandes estructuras. Fuentes recientes indican que el ámbito también incluye a ciertos arrendadores, autónomos y propietarios arrendadores. Para estos perfiles, la lectura de una factura estructurada puede ser desconcertante: los términos técnicos (menciones obligatorias de IVA, códigos de naturaleza de operación) no son evidentes cuando solo se gestionan unos pocos documentos al año.
La IA de explicación línea por línea cobra aquí todo su sentido. En lugar de consultar una guía fiscal o solicitar un contador para cada factura, el usuario obtiene una anotación contextual de cada campo. La ganancia no es solo en tiempo: limita los errores de declaración que podrían desencadenar un control.
La transición hacia la facturación electrónica obligatoria redefine la forma en que cada actor económico, desde el gran grupo hasta el arrendador individual, produce y lee sus facturas. La IA acelera esta adaptación, siempre que se mantenga una mirada humana sobre los casos que la máquina señala sin poder decidir.